Pohdinnan jatkon sijaan päätimme ryhtyä toimeen. Perustimme DAL Partnersin tuodaksemme lisää aktiivista omistajuutta Suomeen ja tarjotaksemme vahvan suomalaisen vaihtoehdon rahoittamaan pk-yhtiöiden kasvua. Kuten jäljempänä kuvaan, uskomme, että uudelle vaihtoehdolle on täällä sijaa ja näemme Suomen pk-yrityskentän kasvu- ja arvonkehityspotentiaalin erittäin merkittävänä.
Pk-yhtiöt ovat Suomen talouden selkäranka, mutta moni jää sijoittajien tutkan alle
Suomessa on paljon 3-10 miljoonan euron liikevaihtoa tekeviä, yrittäjävetoisia yrityksiä, joilla on kannattava liiketoiminta, vakiintunut asiakaskunta ja mahdollisuuksia kasvaa. Seuraava askel voi olla myynnin vahvistaminen, kansainvälistyminen tai kilpailijan ostaminen. Yrittäjän aika ja yrityksen omat resurssit eivät kuitenkaan aina riitä kasvuloikan toteuttamiseen. Nähdäkseni ratkaisu tähän on löytää pääomaa ja kumppani jakamaan kasvun rakentamiseen liittyvää työtä ja vastuuta.
Sopivan kumppanin löytäminen voi monesti olla yllättävän vaikeaa. Hyväkään yritys ei välttämättä sovi VC-sijoittajalle, joka tavoittelee nopeasti skaalautuvaa, kansainvälistä kasvua. Suuremmalle pääomasijoittajalle taas sijoituksen koko voi jäädä liian pieneksi suhteessa sen vaatimaan työhön. Näiden väliin jää joukko yrityksiä, joiden kasvupotentiaali ansaitsisi enemmän huomiota.
Tyypillinen VC-rahastojen logiikka etsii uusia lähtöjä, joilla on potentiaalia räjähtävään kasvuun ja maailmanvalloitukseen. Yksi menestystarina kattaa kymmenen “hyvää yritystä” (epäonnistumista). Pääomasijoittajat ry:n mukaan Suomessa toimii noin 40 VC-rahastoa, joista valtaosa etsii varhaisen vaiheen yhtiöitä. Esimerkiksi vuonna 2025 suomalaiset VC-rahastot sijoittivat 291 startupiin, joista suomalaisia oli 182. Näinpä sekä logiikka että sijoitusten volyymi menee ohi valtavirran.
Vertailukohtana, suomalaiset buyout- ja growth-rahastot sijoittivat yhteensä 55 vakiintuneemman liiketoiminnan kasvuryritykseen vuonna 2025. Keskisijoitus on vuosia ollut laskettavissa ykkösmiljoonissa, joskin muutamat toimijoista ovat ilahduttavasti kasvaneet ns. suurempaan kokoluokkaan. Useat mid market -rahastot sijoittavat useita kymmeniä miljoonia yhteen kohteeseen, ja muutama jopa merkittävästi suuremman pääoman. Tästä huolimatta pienempi pk-kenttä, jossa yrityksiä on suhteellisesti moninkertaisesti enemmän, jää vähemmälle huomiolle ja pääomat sekä kohdennettavissa olevat resurssit per yhtiö vähäiseksi. Suomalaisten buyout- ja growth rahastojen vuosina 2021-2025 keräämistä n. 3,4 miljardin euron varoista arviolta reilusti yli 90% keskittyy ensisijaisesti yhtiöihin, joiden liikevaihto on yli 10 miljoonaa euroa.
Kun mainitut lukemat suhteuttaa Suomen yrityskenttään, tarjolla olevan suomalaisen aktiivisen pääoman kapeus saadaan mittasuhteisiin. Suomessa on n. 480 000 yritystä, joista 99,9 % on pk-yrityksiä (alle 250 työntekijää). Nämä pk-yhtiöt työllistävät 62 % yrityssektorista ja tuottavat yli puolet (noin 54%) yrityssektorin liikevaihdosta (2024 tilastoin). Kuten monesti puhutaan, pk-yhtiöiden merkitys talouskasvulle on huomattava niin maailmalla kuin Suomessa.
Tilastot vahvistavat, että omistusvaihtoehdoille on tarvetta
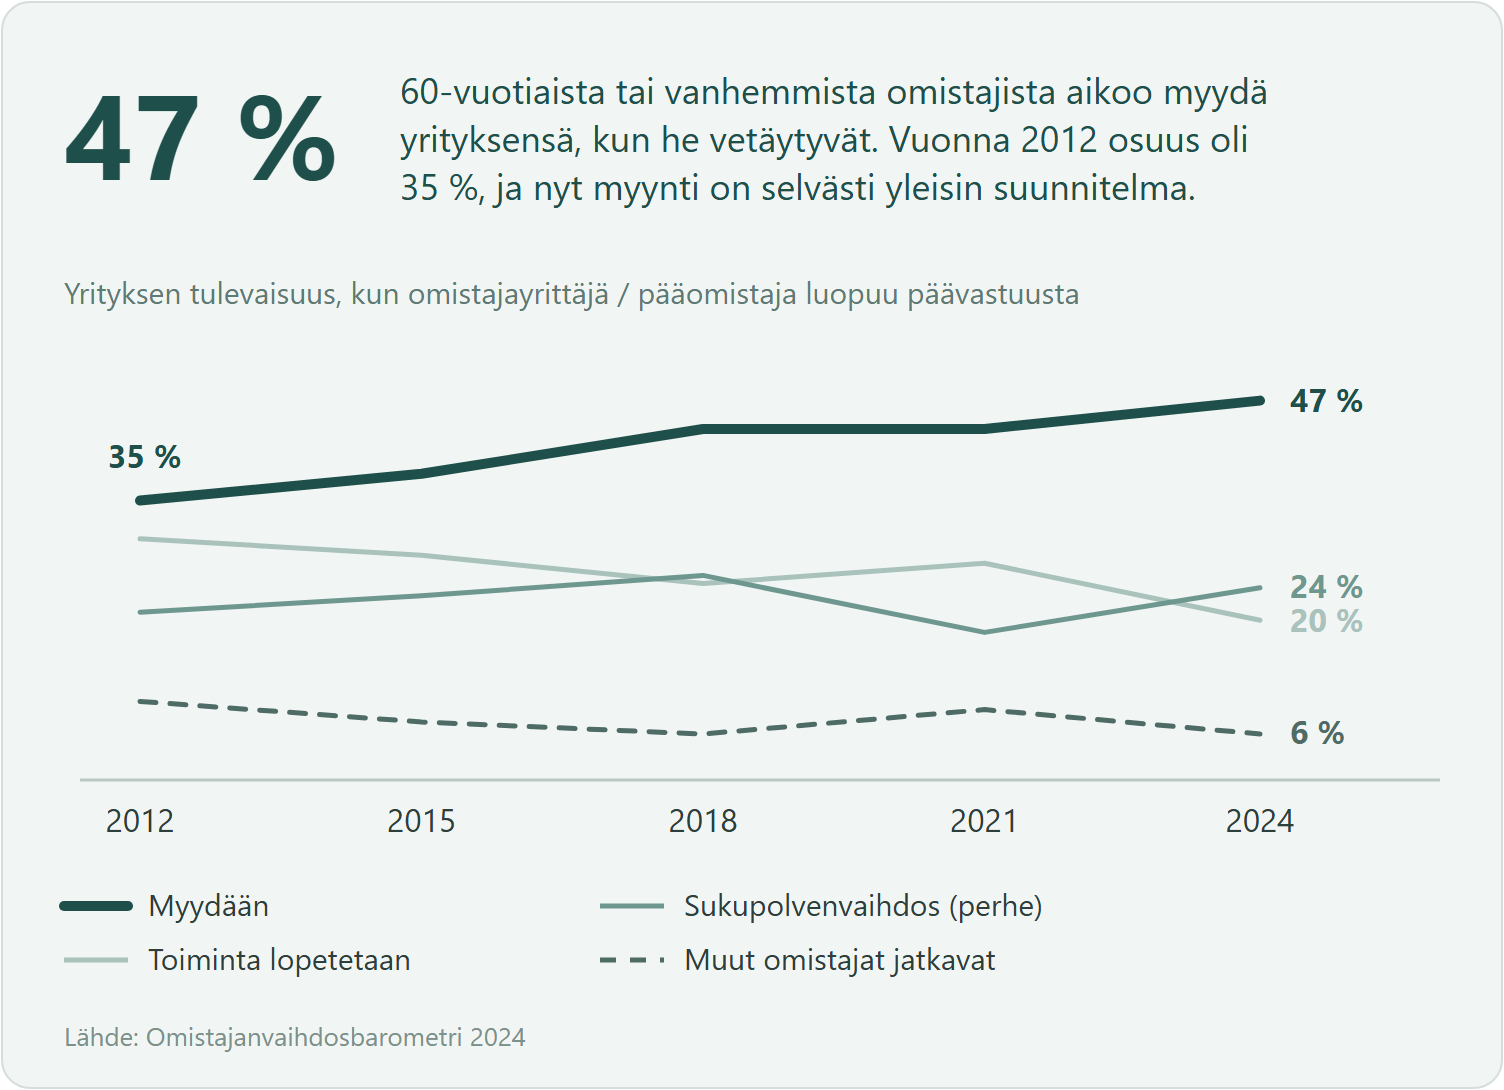
Viimeisimmän omistajanvaihdosbarometrin (2024) mukaan omistajanvaihdos on ajankohtainen 13 500 yrityksessä. Suuri osa omistajanvaihdoksista tehdään myymällä osakkeet perheen ulkopuolelle (n. 2 800 osakekauppaa vuonna 2023 vrt vain reilut 500 sukupolvenvaihdosta vuonna 2022). Sukupolvenvaihdosta ennakoi 24 % yli 60 vuotta täyttäneistä yrittäjistä (2021: 19 %) ja myyntiä ulkopuoliselle jopa 47 % (2021: 44 %).
Tuore pk-yritysbarometri (2/2026, 16.9.2026) vahvistaa suunnan myös rahoituksen saatavuudessa laajemmin: 42 % rahoitusta tarvinneista yrityksistä ei saanut tai tarpeesta huolimatta edes hakenut sitä, kun 2021 vastaava osuus oli 25 %.
Tilastot osoittavat että tarve ratkaisuille ja rahoitukselle on Suomessa ilmeinen ja kasvaa lähivuosina entisestään.
Aktiivista pääomaa ja mahdollisuus vahvaan itsenäiseen kasvuun
Kokemusperäisesti, suuri ero Ruotsiin on ennen muuta aidosti aktiivisen pääoman ja ns. ankkurisijoittajien vähyydessä. Toisin sanoen naapurimaassa on enemmän toimijoita, jotka ottavat vastuuta omistajana ja tekevät töitä yhtiön eteen myös vaikeina aikoina. SEB-vuosinani opin, että erityisesti haastavina taloudellisina ja geopoliittisina aikoina kotimaisella omistuksella on merkitystä.
Pointtina ei ole väittää, että myynti ulkomaiselle teolliselle ostajalle olisi paheksuttavaa - usein päinvastoin. Pikemmin se on inhimillinen ja ymmärrettävä valinta silloin, kun muita konkreettisia vaihtoehtoja ei ole tarjolla.
Nähdäksemme tämä korostuu juuri niissä yhtiöissä, jotka ovat kasvaneet ohi VC:n kohderyhmän, mutta ovat liian pieniä, yrittäjävetoisia tai operatiivista huomiota vaativia suuremmille pääomasijoittajille.
Uusi vaihtoehto koko firman myynnille liian varhain ulkopuolisille
Näemme Suomen 3-10 miljoonaa euroa vaihtavassa yhtiökentässä merkittävän potentiaalin. Uskomme, että monelle suomalaiselle hyvälle pk-yhtiölle aktiivinen ja kasvollinen pääoma yhdistettynä operatiiviseen panostukseen mahdollistaa merkittävän kasvun itsenäisenä yhtiönä. Samalla luodaan työpaikkoja, lisäarvoa ja toimeliaisuutta omista lähtökohdista, pääkonttorin pysyessä täällä. Näin kasvetaan kokoluokkaan, joka kiinnostaa useita omistajia ja sijoittajia myös kansainvälisesti - mikä näkyy myös arvostuksessa. Samalla myöskään oma logo ei vaihdu ulkomaisen yhtiön englanninkieliseen sloganiin liian varhain.
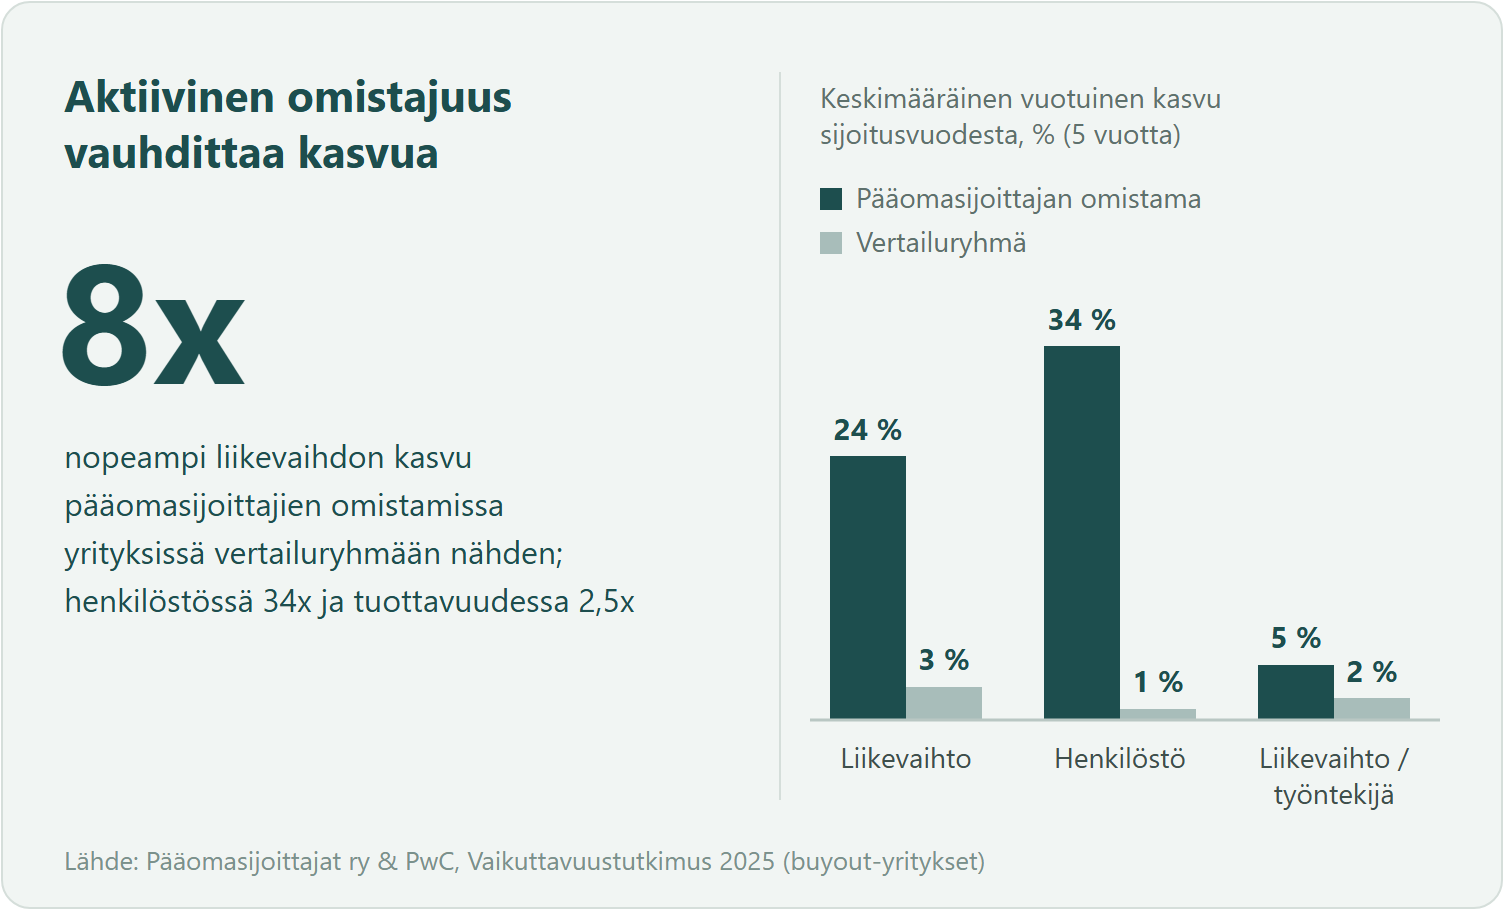
Aktiivinen omistajuus ja vahva kasvu on työtä, jota me DAL:ssa haluamme olla tekemässä - viedä suomalaisia pk-yrityksiä uuteen kokoluokkaan.
Sijoitamme merkittävän summan, yhteensä jopa 10 miljoonaa euroa, ainoastaan 3-4 vahvaan pk-yhtiöön kerrallaan viedäksemme ne uuteen kokoluokkaan. Jos yhtiösi kaipaa rahoitusta seuraavaan kasvuloikkaan, keskustelemme mielellämme.